台账与对账
REQ-08 / 09● 演示数据节选真实成本 = 底价 + 买手佣金;应退差 = 金额 − 底价;实际差价与应退差的差异进入复核(一期只记录与高亮,成本校正放三期)。支持订单内退、线下结算、不退差三种口径,以及“返现进度 = 已核对”倒推真实退额。
今日下单金额
¥78,462
27 笔 · 含税 9 笔
真实成本
¥72,540
底价 71,300 + 佣金 1,240
应退差价
¥7,162
金额 − 底价
已收退差
¥6,392
待收 ¥770
实际差价(实退)
¥7,932
含返现“已核对”真实退额
差异(实际−应退)
+¥770.00
1 笔需复核 · CGU10H-C3Pro
核算规则 与 docs/00b §5 完全一致,计算由服务端统一执行
只记录不推导:需返现金额| 台账 / 日期 | 客户 / 订单 | 供应商 | 型号 | 金额 | 券额 | 底价 | 佣金 | 成本 | 应退差 | 已收 | 已抵 | 实际差价 | 差异 | 结算方式 | 核对状态 | 操作 |
|---|
共 12 行(演示节选)· 差异为红色,待核对为黄色;已退款行不计入当日成本汇总
按日汇总
底部预聚合,锁账后读取快照按供应商汇总
每日对账耗时从 1~2 小时降到 ≤30 分钟已核对LED-20261024-0003
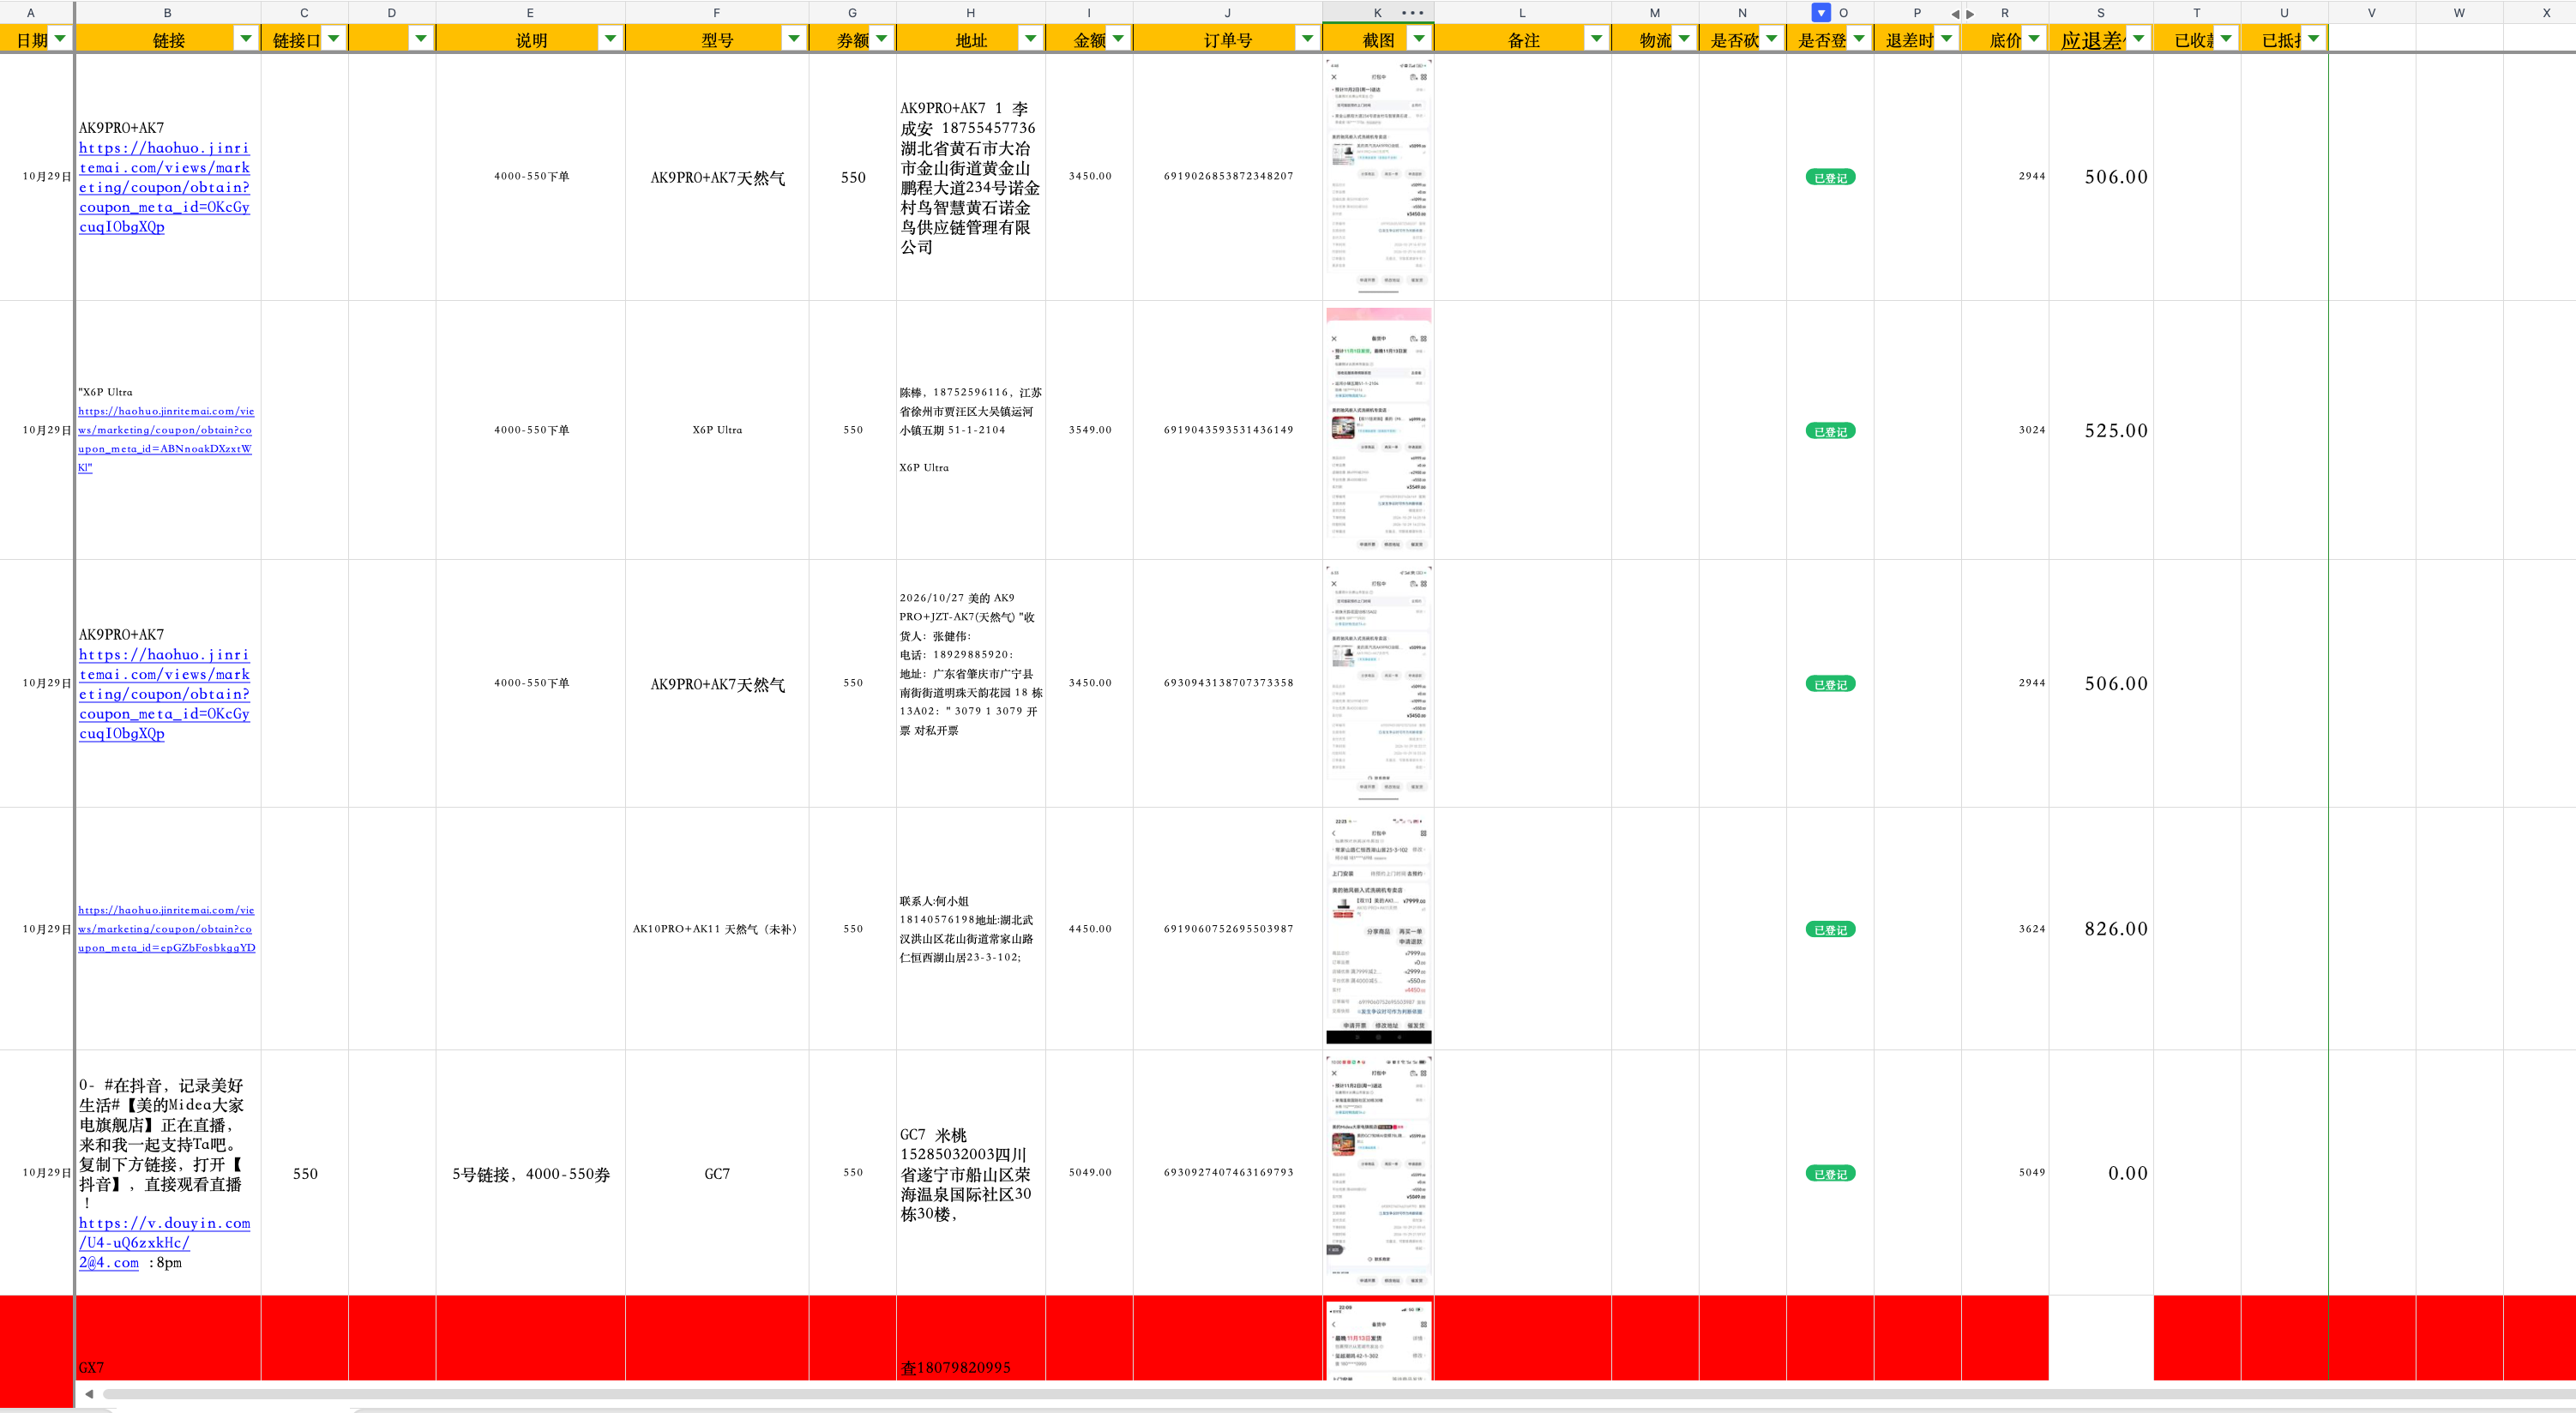
AK9PRO+AK7天然气 · 金额 3,450 / 底价 2,944 / 佣金 48
应退差 506.00 · 实际 506.00差异 0.00
图9 实证样例;506/525 原图位于“应退差”列(“已收”列为空),Demo 的已收为演示假设值
待核对LED-20261024-0001
X6SMAX · 金额 3,450 / 底价 3,144
应退差 306.00 · 已收 0.00待登记
图6 样例:应退差 306.00,等买手回款后登记
有差异LED-20261112-0006
COLMO CGU10H-C3Pro · 金额 8,179 / 底价 6,400
应退差 1,779.00 · 实际 2,549.00差异 +770.00
图10:该行返现进度“11.15已核对-周奇闻”;需返现金额 2,549 只记录不推导
凭证截图挂在台账里 图6 / 图9 真实结构
对象存储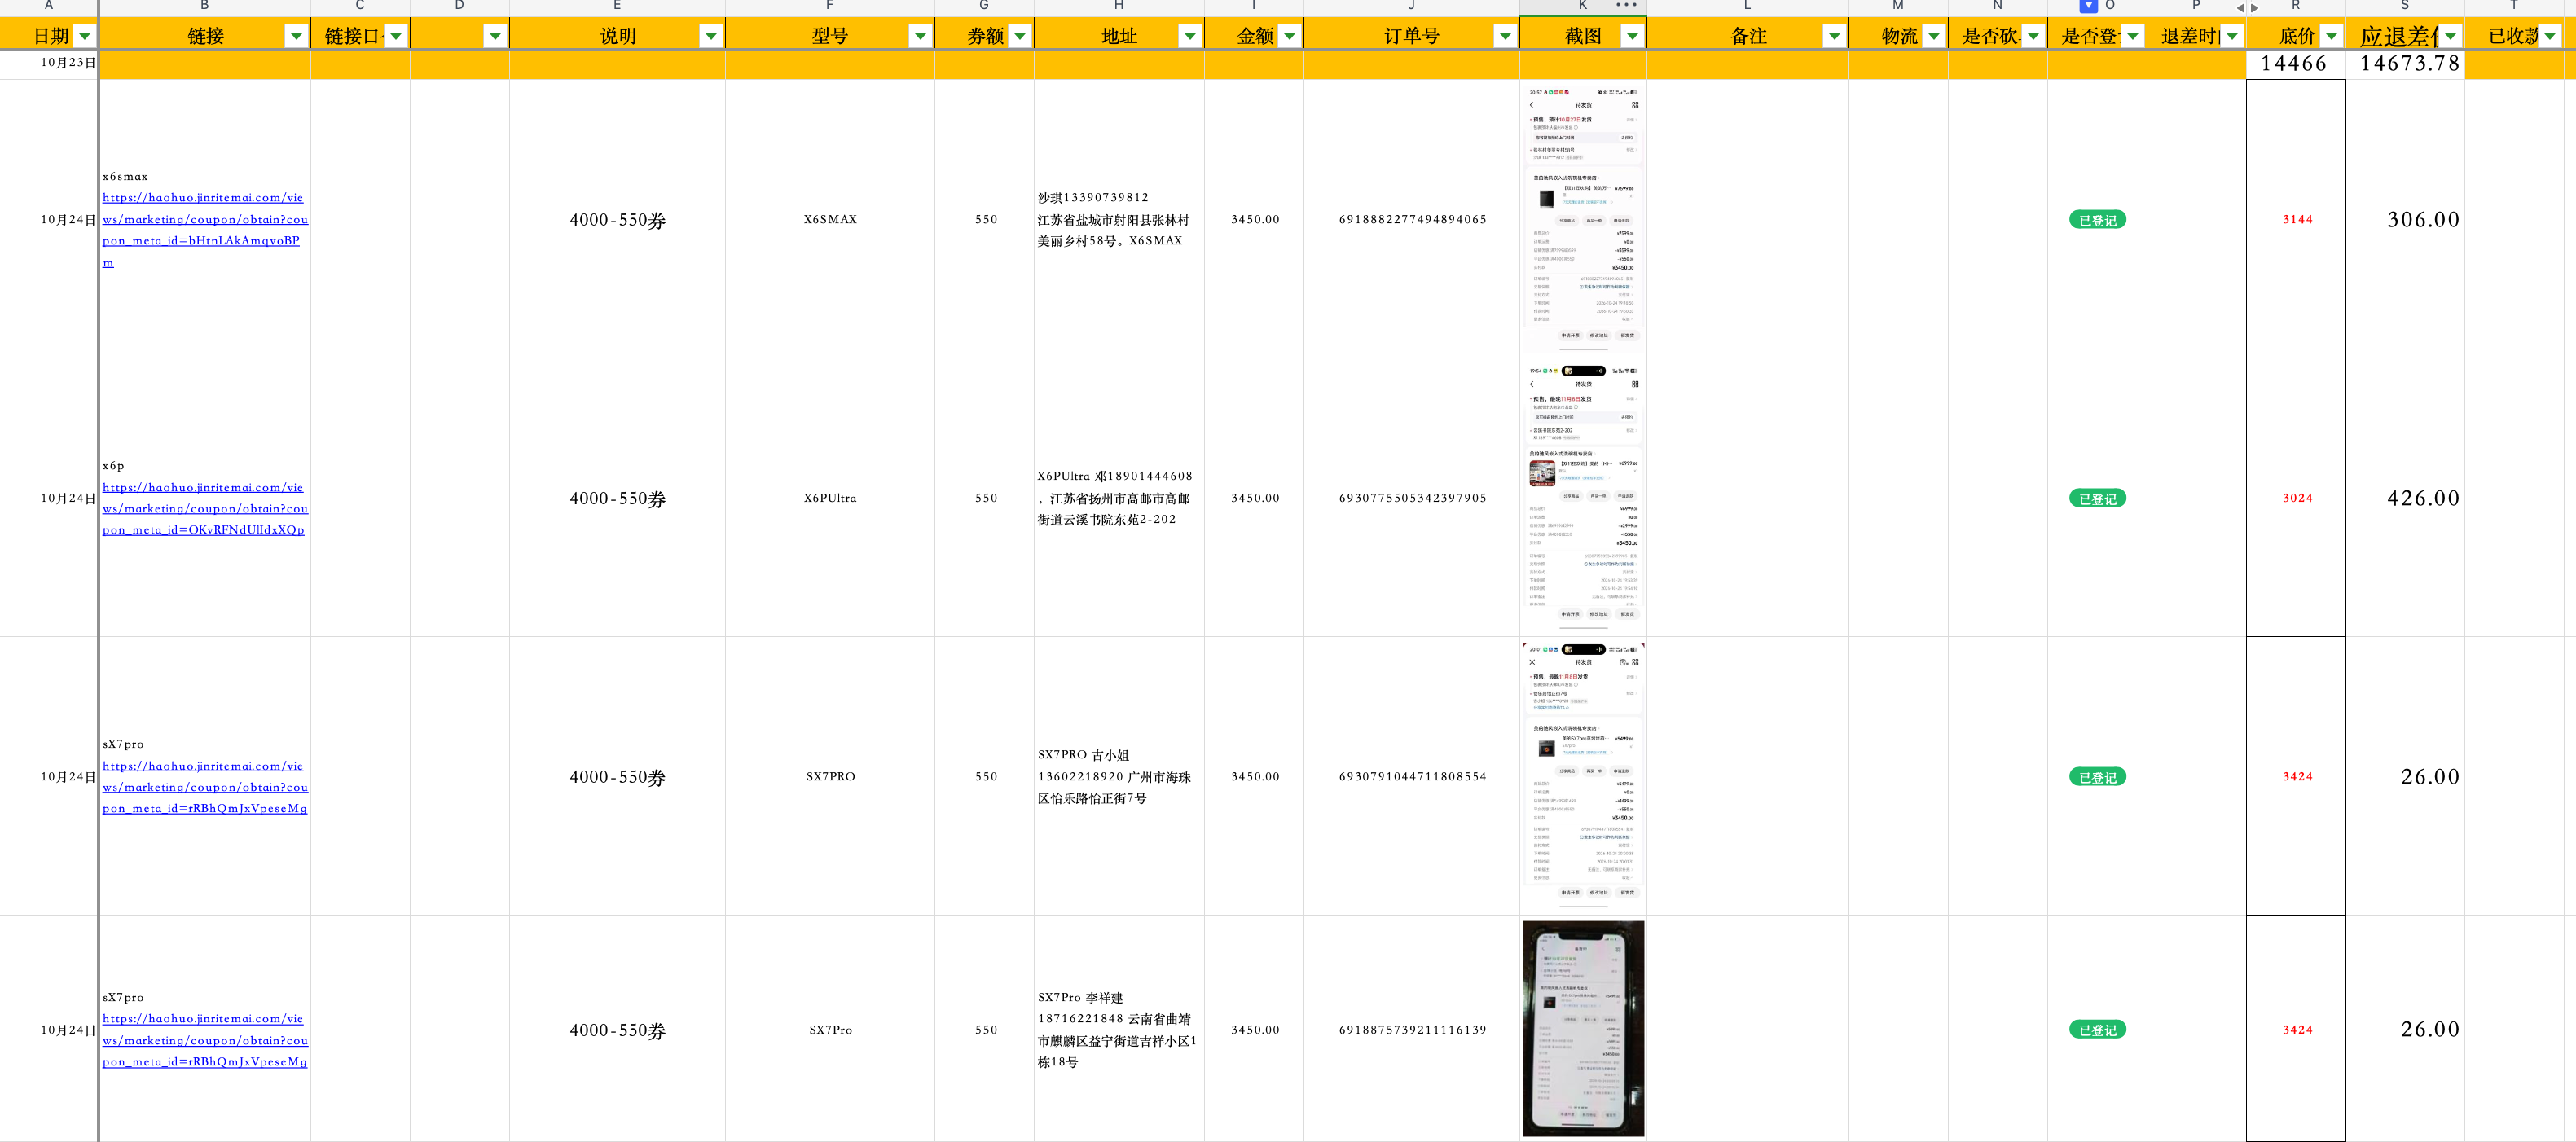 底价 / 应退差
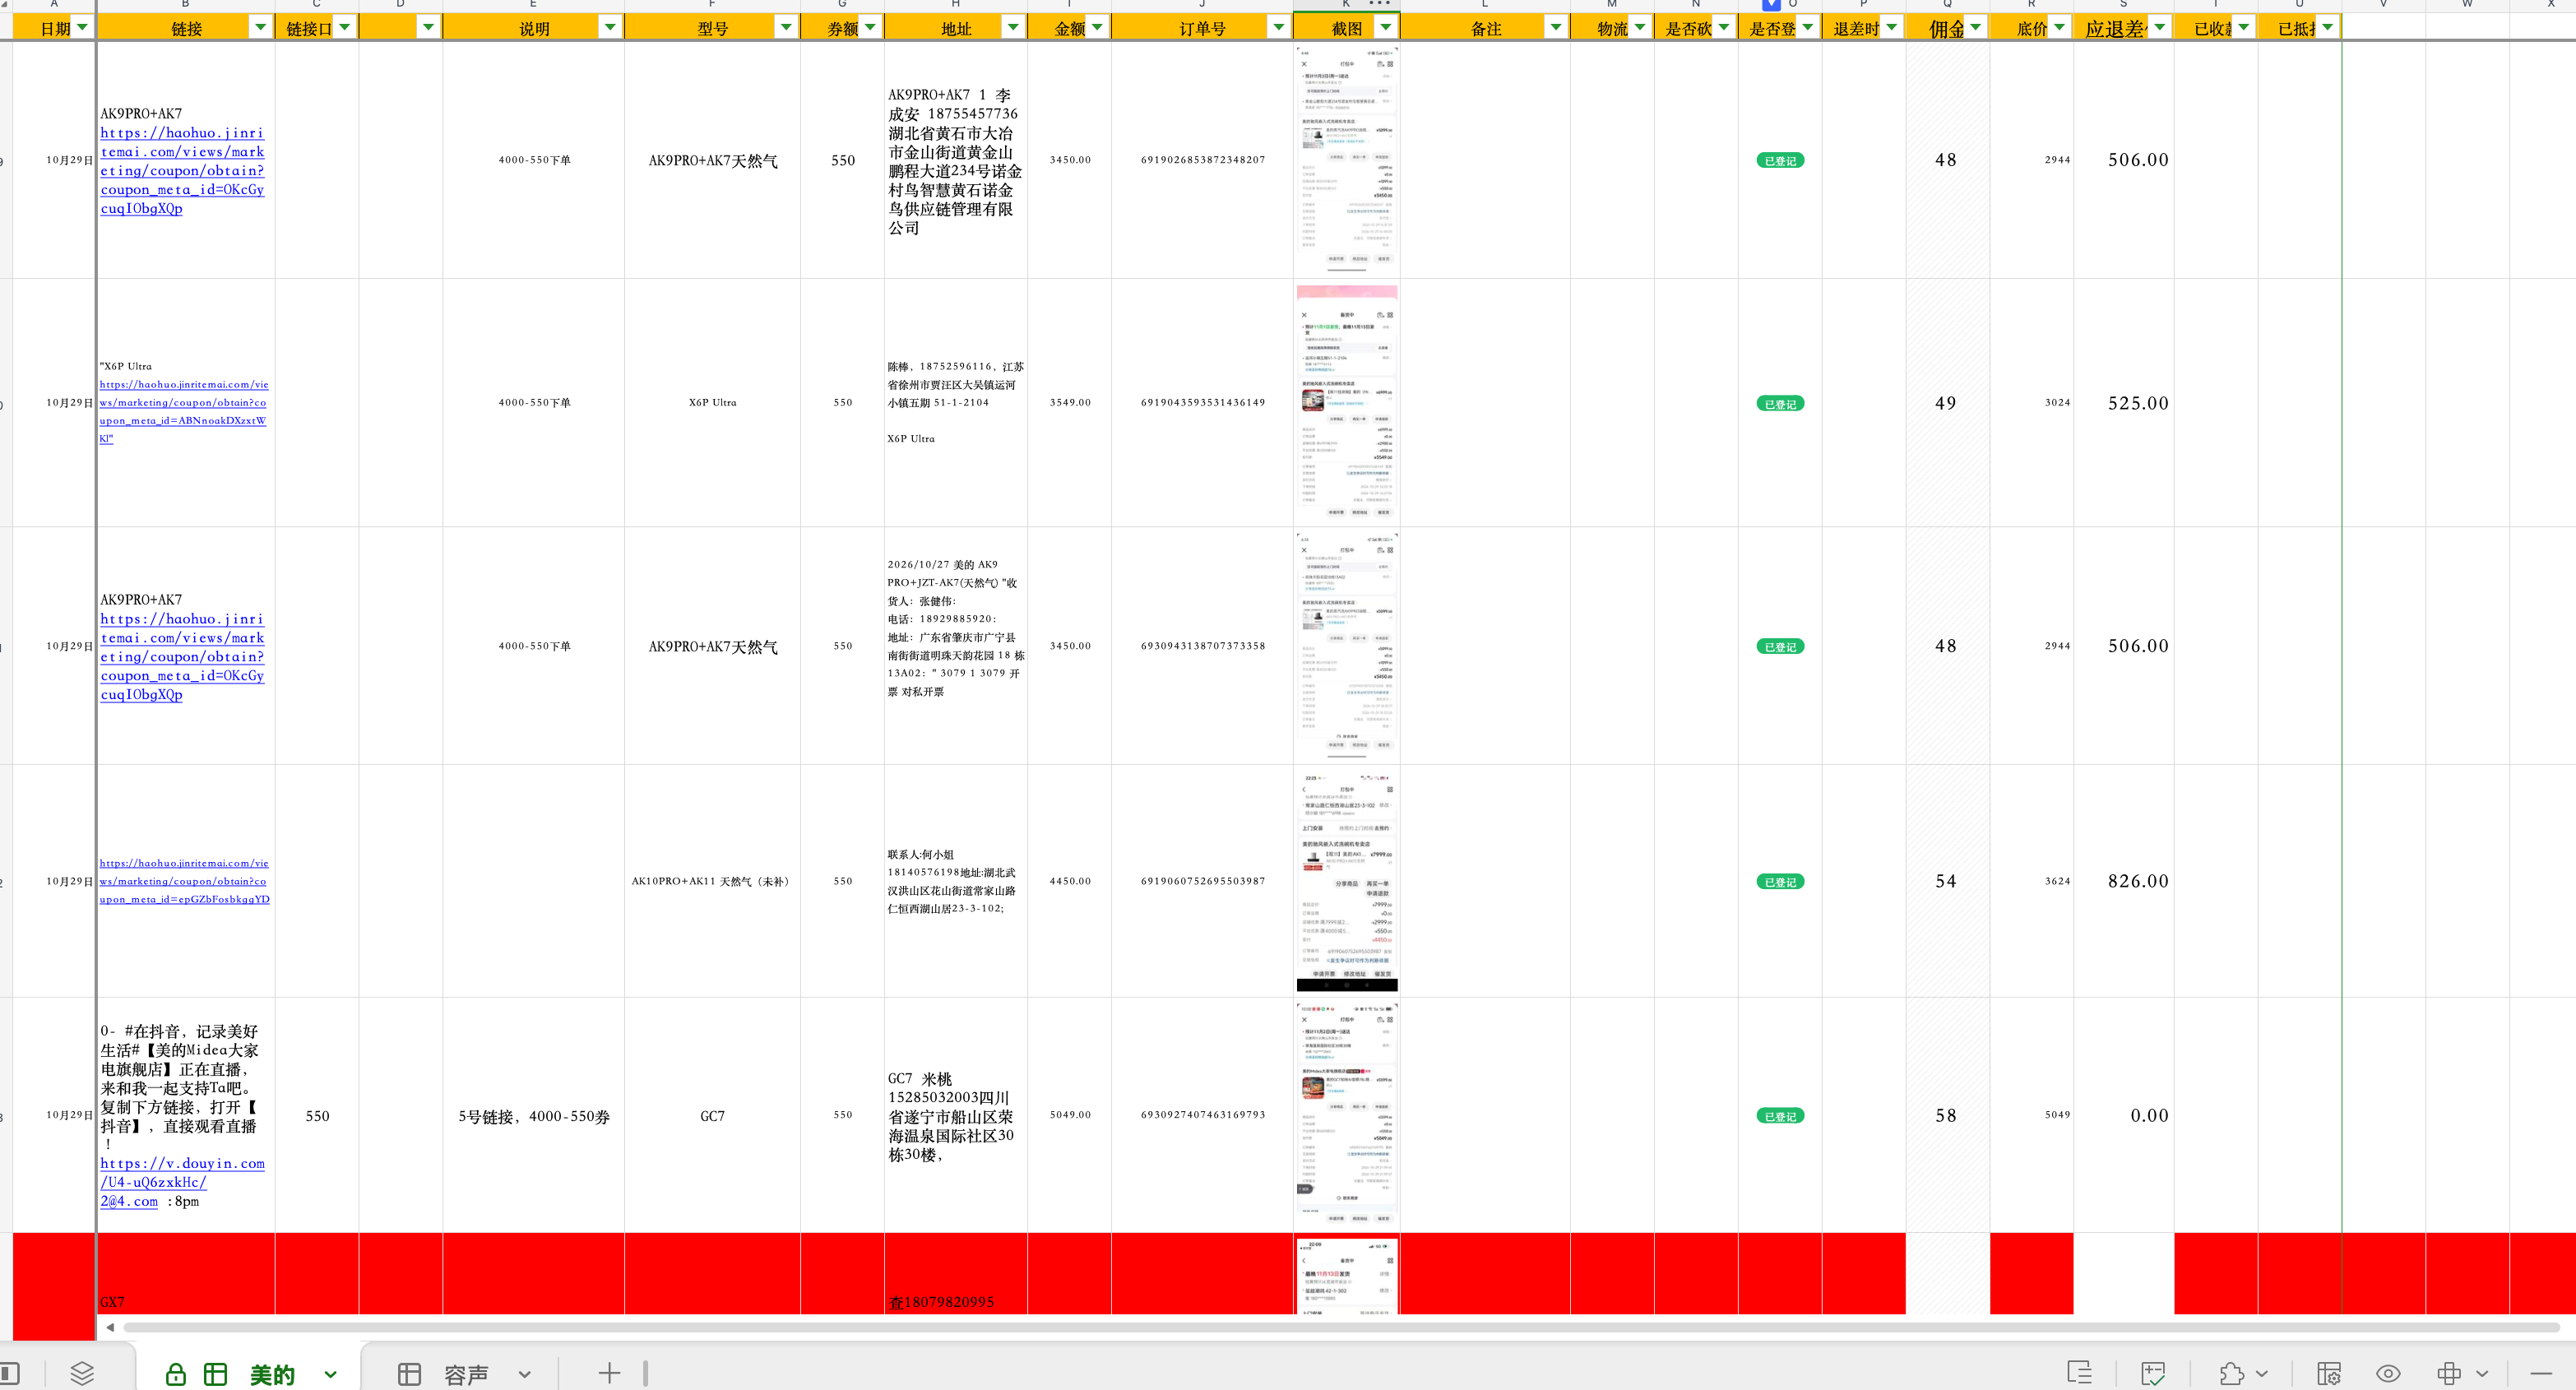 佣金列
 订单截图凭证
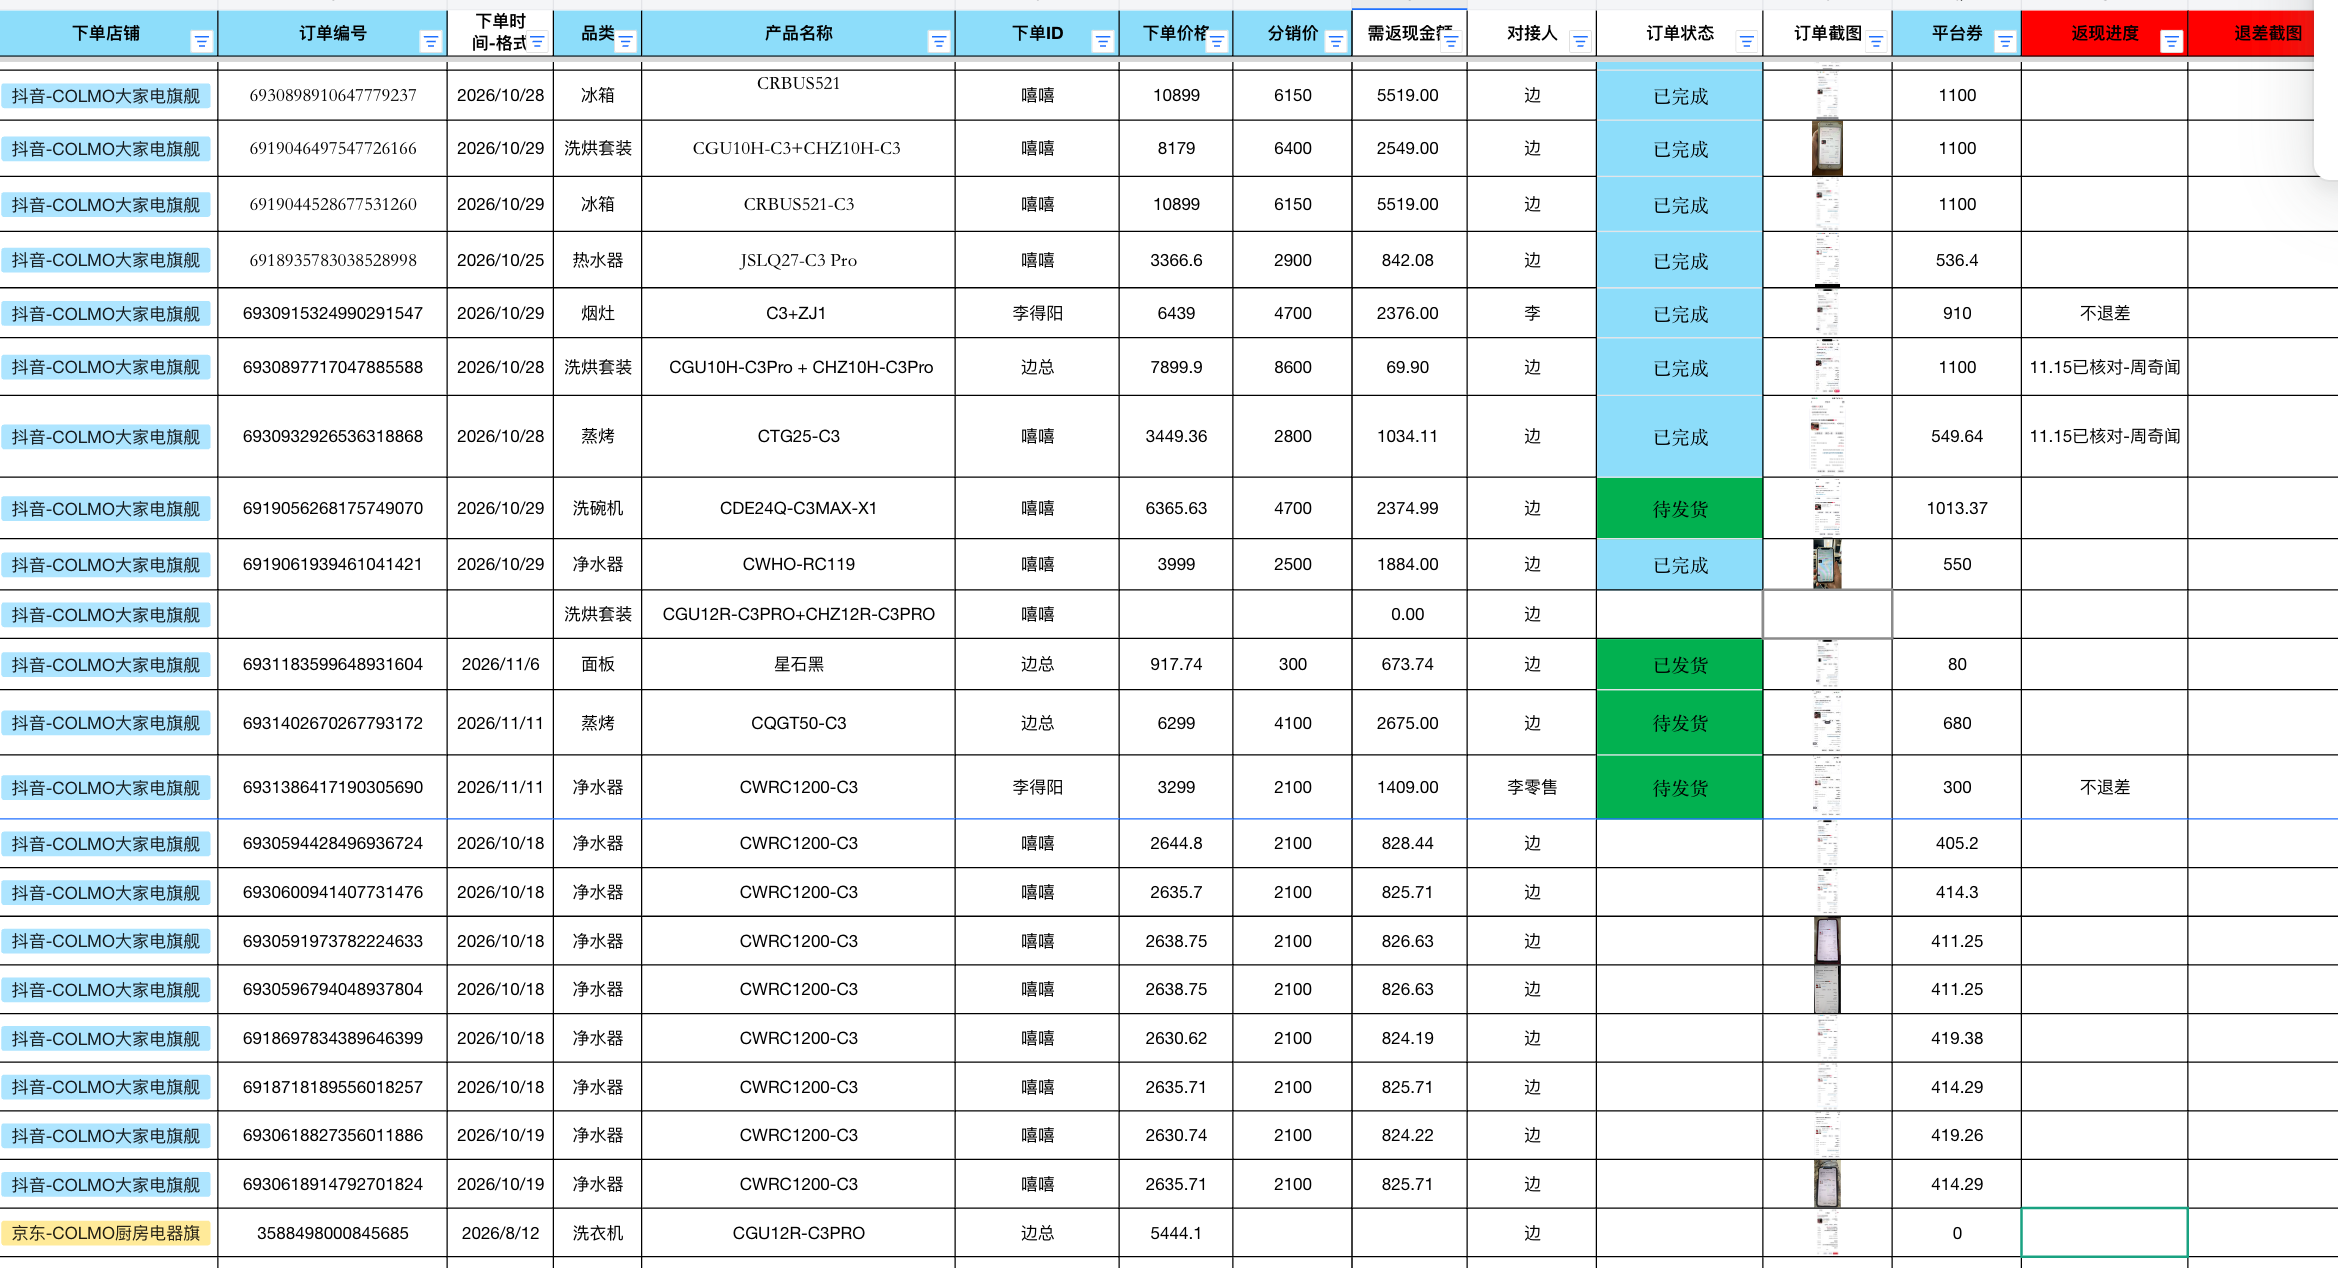 返现进度
真实系统将截图存私有对象存储,台账行只存 file_object 引用与缩略图;访问需权限并写审计日志。
返现进度与“已核对”倒推
差异复核① 供应商台账给出 需返现金额 / 平台券 / 返现进度(图10);
② 返现进度含“已核对” → 该金额为真实退额,写入实际差价;
③ 对比买手已交回金额:少退 → 差异为负;多退 → 差异为正;
④ 差异 > ¥100 进入高风险复核,必须边总确认;
⑤ 每月生成《买手退差核对表》,差异用于成本校正(三期自动化)。
买手多退不反馈、少退才反馈,是几百元级损耗的来源;系统用“实际差价 vs 应退差”把损耗显性化。